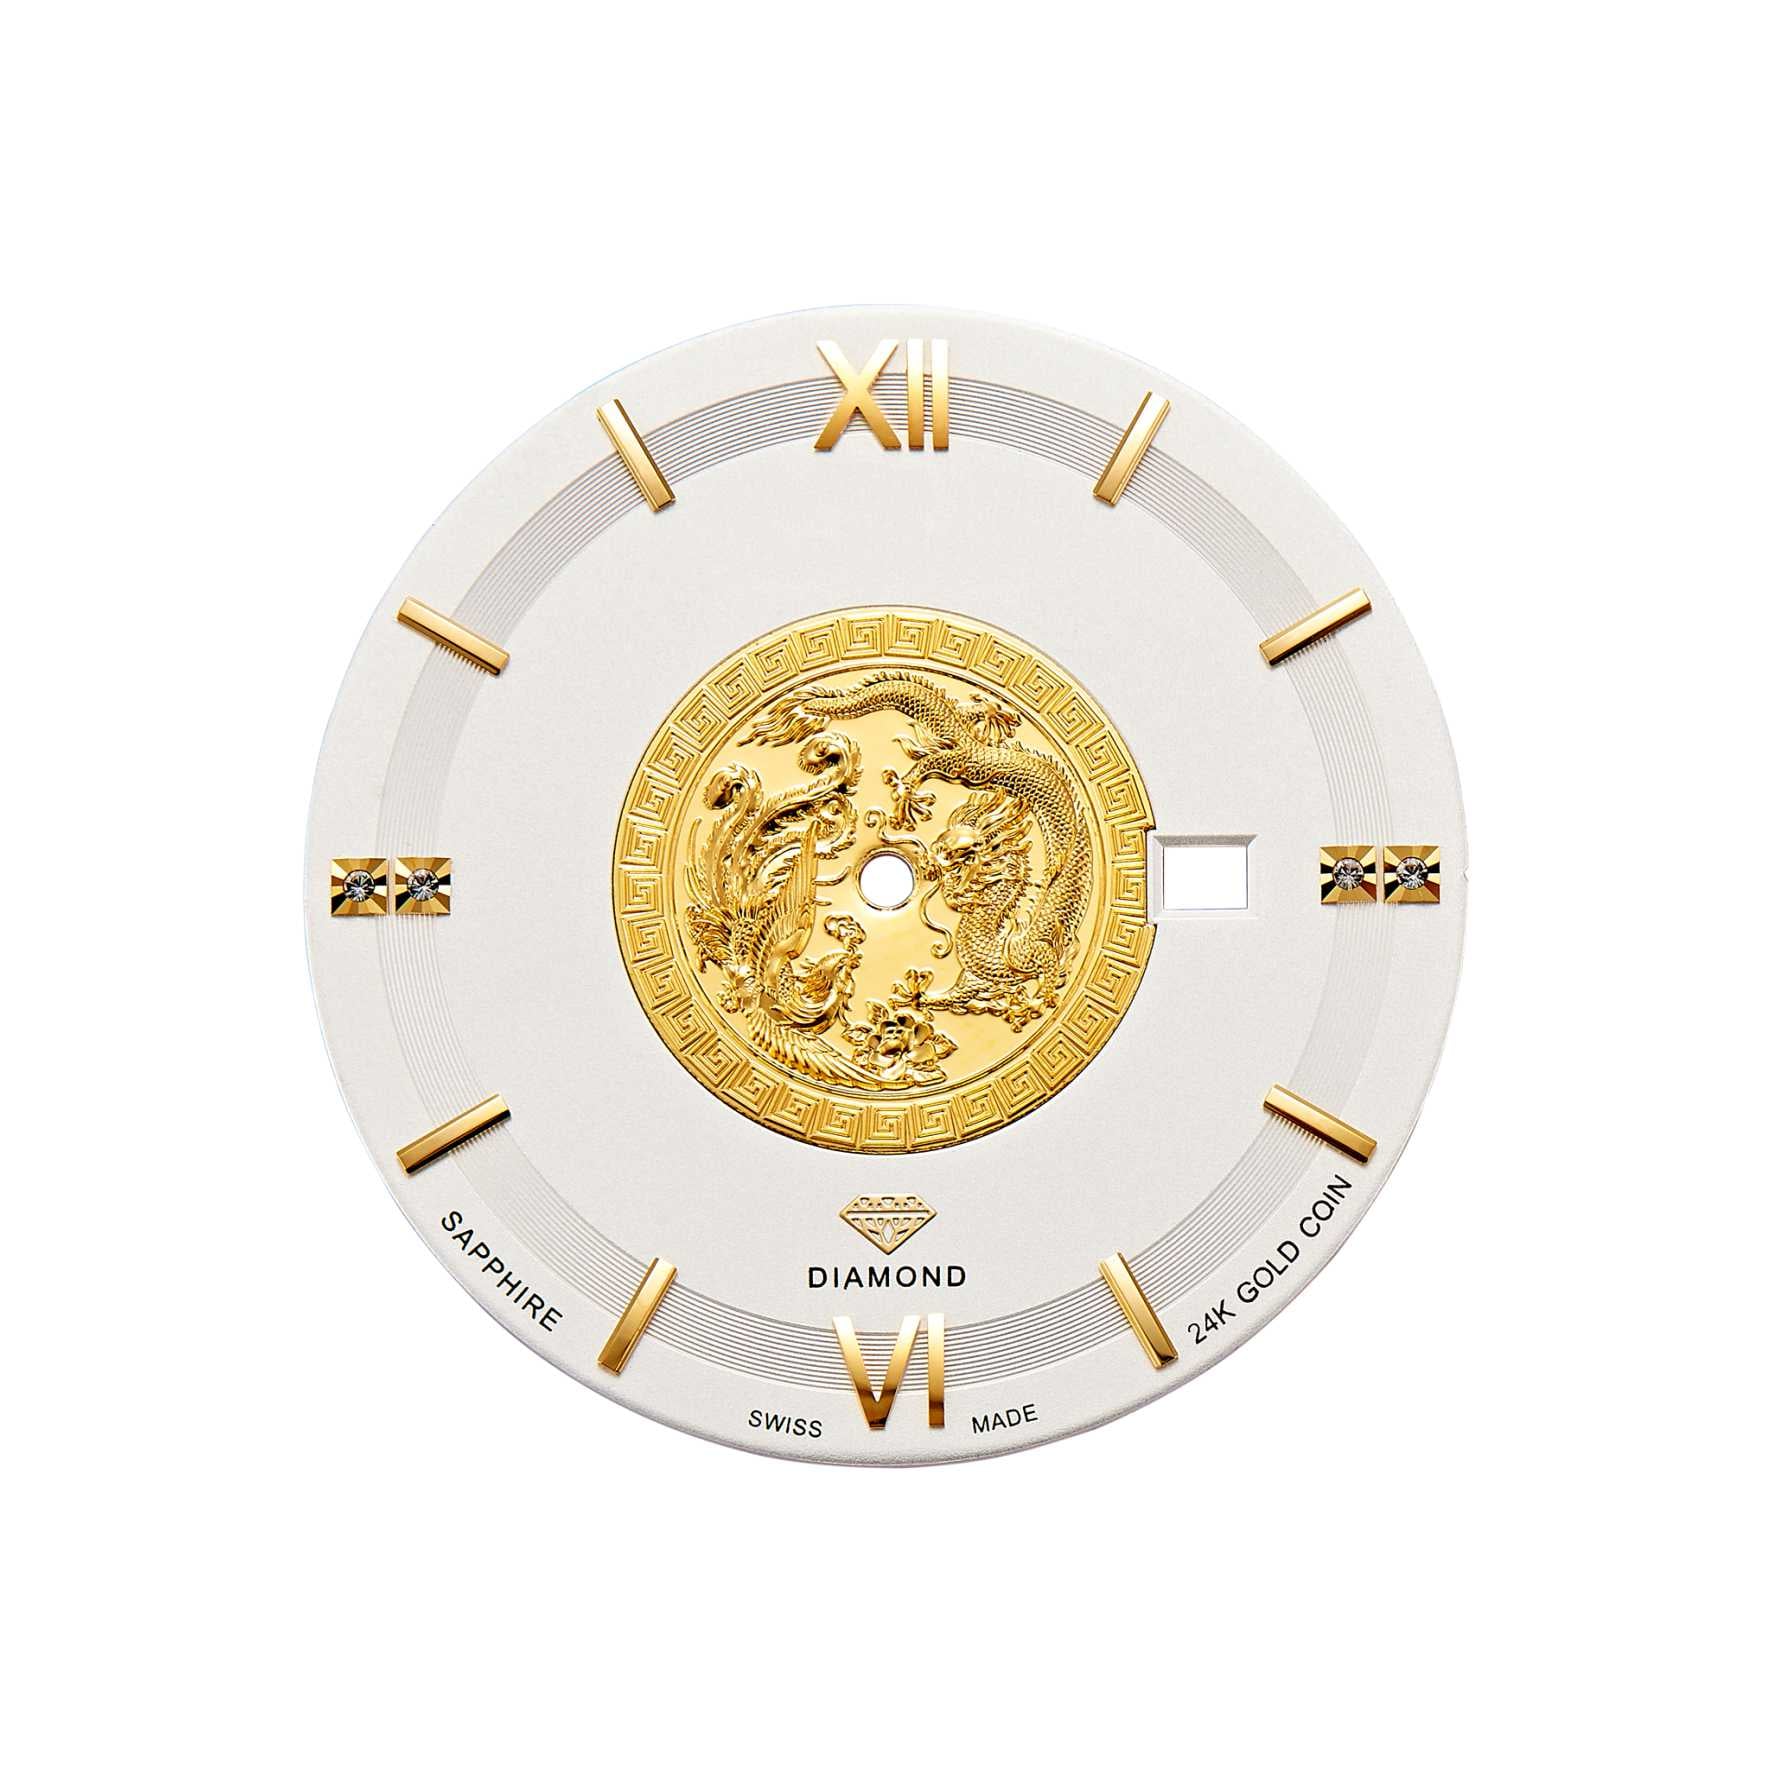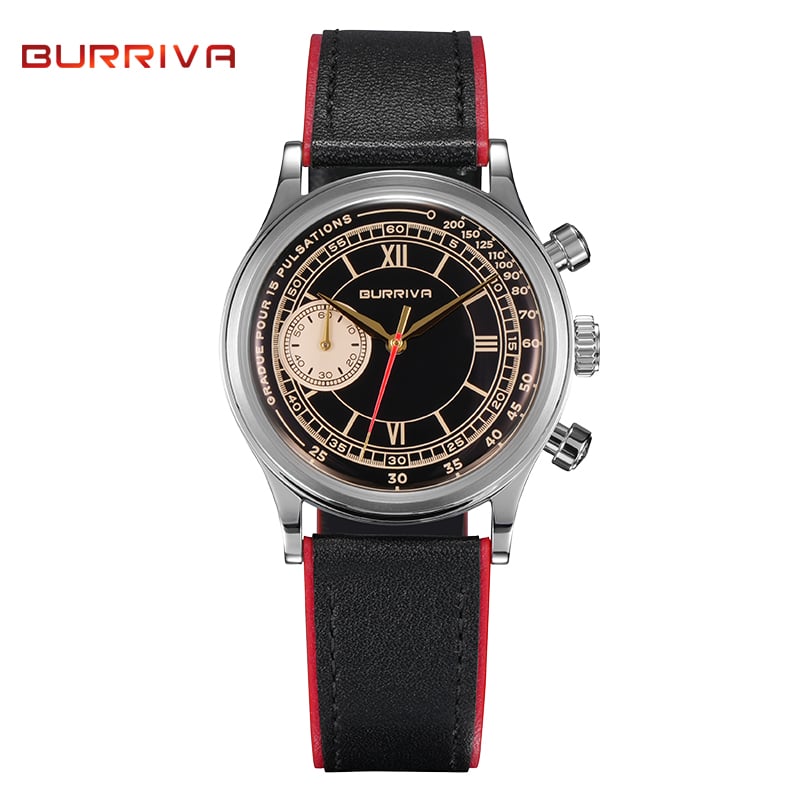
В продължение на почти два десетилетия глобалната индустрия за производство на часовници функционираше въз основа на модел за набавяне, при който се отдаваше предимство на раздробяването на разходите пред структурната последователност. Брандовете набавяха механизми от Швейцария, корпуси от Южна Китай, циферблати от Германия, стрелки от Франция и каишки от Италия, като окончателната сборка се извършваше на шесто място. Това географско разпръсване функционираше добре, когато обемите бяха високи и маржовете достатъчно големи, за да компенсират логистичното напрежение и допълнителната комуникационна тежест.
2026 г. представлява принципно различна оперативна среда. Според годишния доклад на Федерацията на швейцарската индустрия за производство на часовници (FH) за 2025 г. износът на швейцарски часовници намаля с 1,7 % в стойност до 24,4 млрд. швейцарски франка, а обемът спадна с 4,8 % до 14,6 млн. броя. Едновременно с това пазарът на производство на часовници и будилници в Китай се разшири до 5,4 млрд. щ.д., отбелязвайки ръст от 2,5 % спрямо предходната година. Тези противоположни тенденции сочат структурна реорганизация, а не циклично колебание.
Конвенционалният модел с множество доставчици поражда три устойчиви оперативни дефицита, които се натрупват в рамките на производствените цикли.
Първо, непредсказуемост на водещото време нараства пропорционално с броя на доставчиците. Забавяне в който и да е възел – например задържане на пратка с часовникови механизми на митницата или прекъсване в работата на CNC-машина у доставчик на корпуси – се предава по цялата верига и измества времевия прозорец за доставка със сумата от всички забавяния, а не само с едно от тях.
Второ, стандартизация на контрола на качеството става функционално невъзможно при доставчици, които работят според различни протоколи за инспекция, стандарти за калибриране на мерителни инструменти и системи за класифициране на дефекти — някои са сертифицирани според ISO 9001, докато други прилагат собствени вътрешни стандарти, които не могат да бъдат сравнени с единна базова мярка за производителност.
Трето, комуникационни натоварвания се умножава поради разликите в часовите зони, езиците и културните интерпретации на техническите спецификации.
Средно голяма европейска марка, стартирана през 2022 г., изпита тази структура на дефицит директно. Марката набавяше механизми от Швейцария, корпуси от фабрика в район Паню, Гуанчжоу, ремъци от Италия и циферблати от Хонконг. Първата производствена серия изискваше единадесет месеца от одобряването на дизайна до доставката — с четири месеца повече от прогнозираното. Когато колекцията достигна търговците, марката беше пропуснала два търговски сезона.
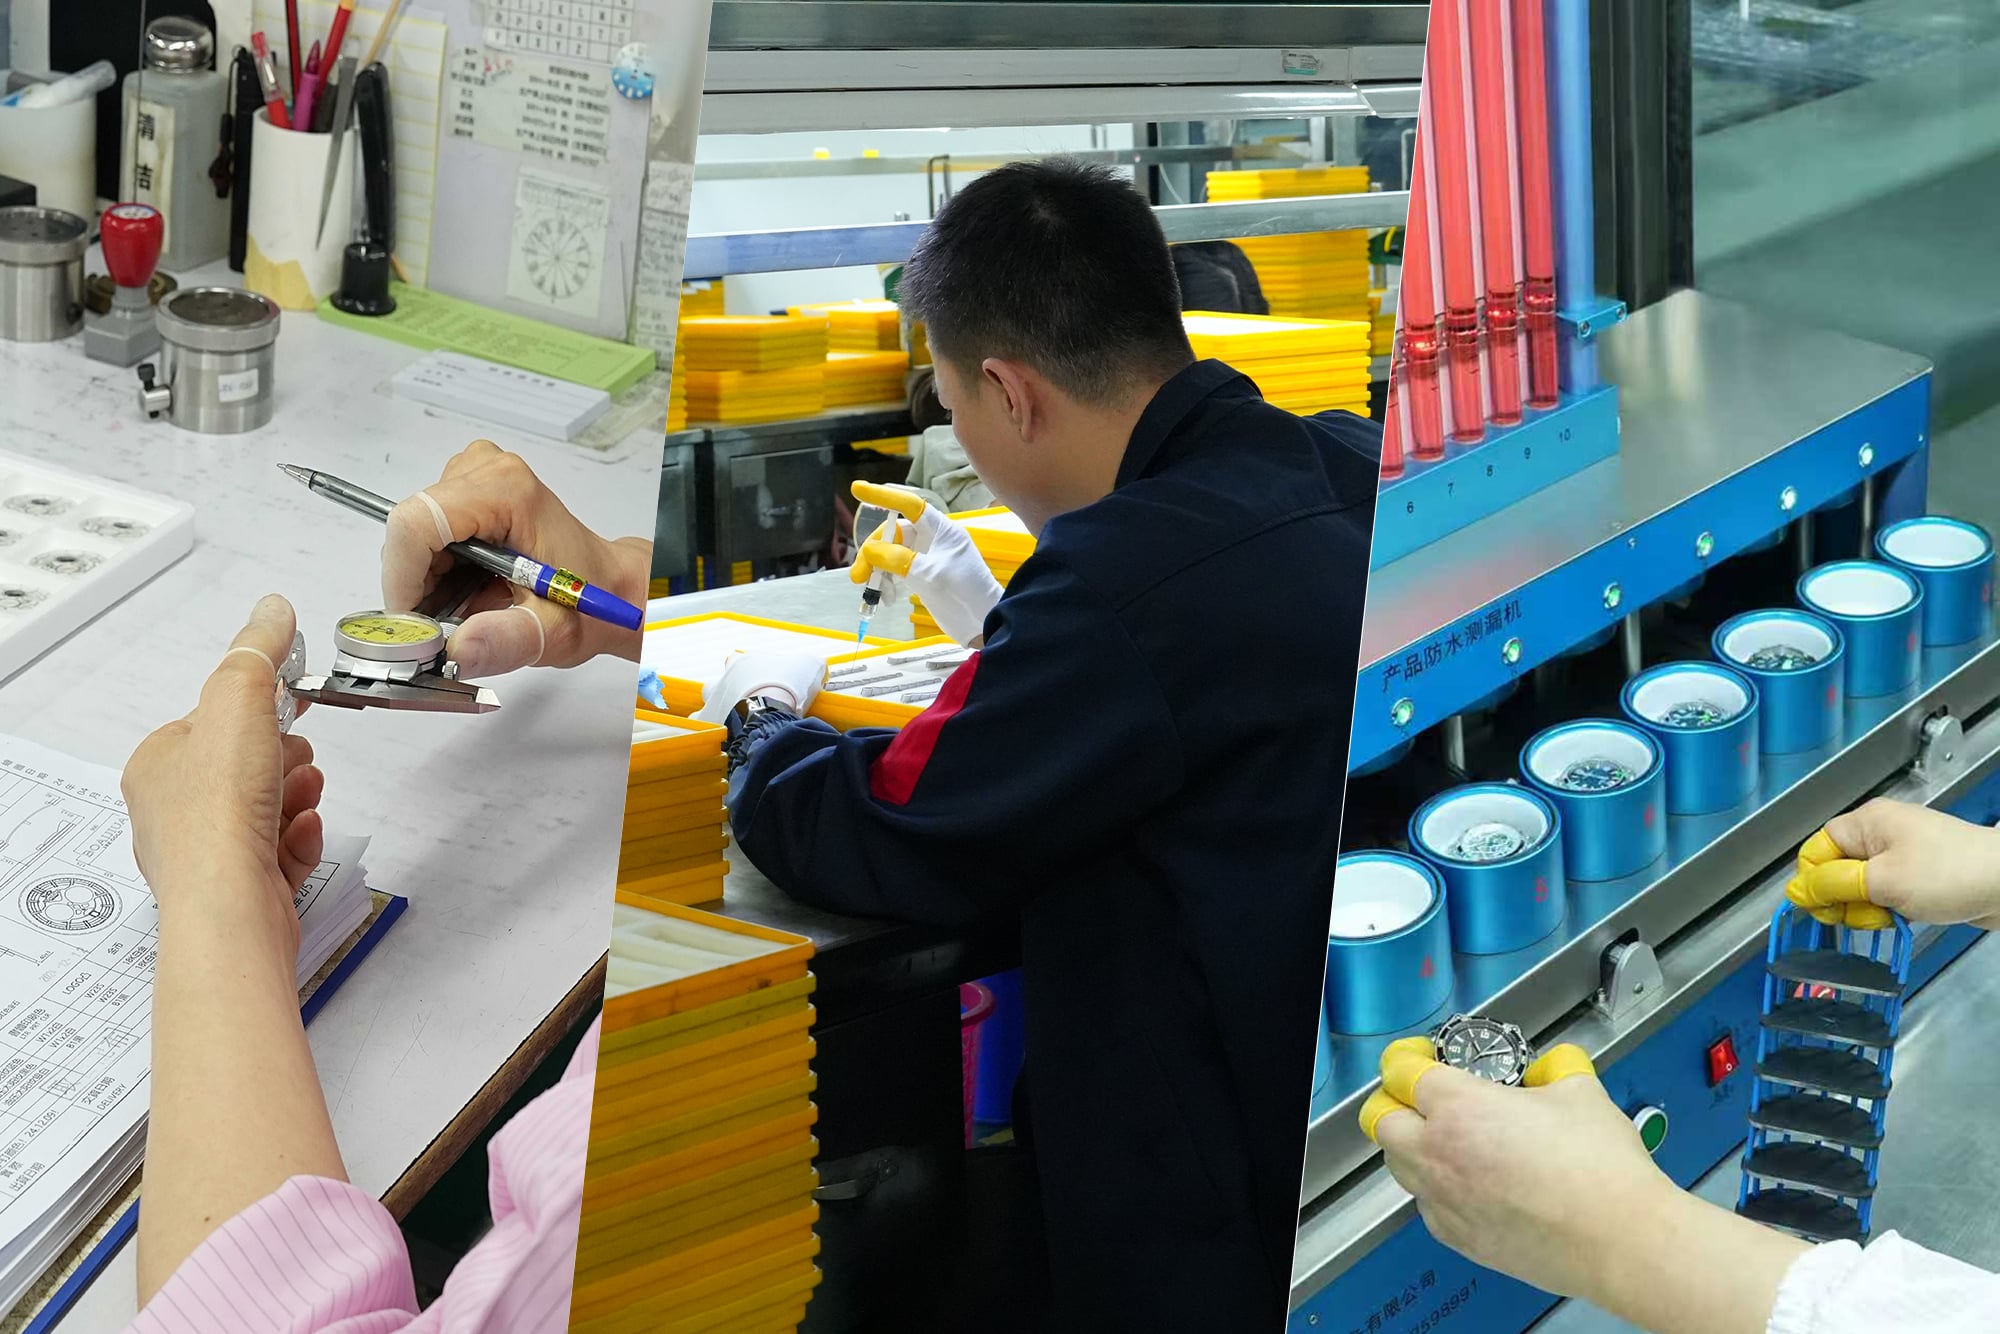
Това, което измества фрагментирания модел, е вертикално интегрирана производствена екосистема, концентрирана в коридора Шенчжън–Дунгуан. В радиус от 50 километра марките могат да получат достъп до производство на корпуси чрез штамповка, сглобяване на механизми, печатане на циферблати, ламиниране на сапфирено стъкло, гравиране с лазер и инфраструктура за тестване на водонепроницаемост.
Тази концентрация позволява онова, което инженерите от индустрията наричат „разработка под един покрив“ — при която обратната връзка по дизайн, корекциите на инструментите и поправките в рамките на контрола на качеството се извършват за часове, а не за седмици. Времето за прототипиране се намалява почти с 40 % в сравнение с децентрализираното набавяне. Близостта не само намалява логистичните разходи; тя фундаментално променя инженерния работен процес, като осигурява съвместна работа в реално време между дизайнерския екип на марката и инженерите по проектиране за производство (DFM) в завода.
Преходът от фрагментирано към интегрирано набавяне следва предсказуем третапен прогрес, за който марките трябва да планират.
Етап първи — Географска консолидация включва сключване на договори с множество доставчици в рамките на един и същ производствен център. Една марка може да продължи да работи с отделни фабрики за корпуси, циферблати и каишки, но всички те са разположени в делтата на Жълтата река. Това намалява времето за доставка и опростява планирането на проверки на място.
Етап втори — Координация от водеща фабрика предвижда назначаване на един производител като основен координатор. Тази водеща фабрика управлява мрежата от поддоставчици от името на марката и осигурява единна точка на отговорност, като при това запазва специализирани производствени линии в множество предприятия.
Етап трети — Пълна вертикална интеграция обединява цялото производство — от изковаване на корпусите до окончателната сглобка и тестовете за водонепроницаемост — в рамките на един-единствен производствен партньор. Това е моделът, който осигурява най-кратките срокове за изпълнение и най-еднородни резултати по отношение на качеството, но изисква партньор с доказани възможности във всички категории външни компоненти.
Следващото сравнение е базирано на реални данни от марки за три производствени цикъла:
Метрика за представяне |
Фрагментирана моделна система (5+ доставчици) |
Интегрирана пълномащабна моделна система (1 партньор) |
Времетраене на разработката (от кратко описание до доставка) |
10–14 месеца |
5–7 месеца |
Процент на бракуване при първата партида при контрол на качеството |
15–22% |
3–6% |
Часове управление на проекта на колекция |
400–600 часа |
150–200 часа |
Логистични и митнически разходи (% от стойността на компонента) |
8–12% |
2–3% |
Интегрираната моделна система не непременно намалява цената на отделен компонент. В някои случаи цените при единствен източник на доставка може да са леко по-високи. Обаче общите разходи за разработка са последователно с 30–40% по-ниски, ако се вземат предвид бракуваните партиди, ускорени превозни разходи, трудовите разходи за поправка и закъснялото влизане на продукта на пазара.
Реструктуризацията все още не е завършена. Глобалните брандове са по средата на многогодишна трансформация на веригата си за доставки, която вероятно ще приключи до 2028 г. Първите участници — брандове, които консолидираха производствените си отношения преди 2024 г., вече постигат измерими предимства по отношение на скоростта на извеждане на продукти на пазара и намаляване на дефектите.
Брандовете, които все още работят по фрагментирана модел, се сблъскват с нарастващи минимални количества за поръчка, удължени водещи времена и намалена гъвкавост от доставчиците, които сами по себе си консолидират производствените си мощности. Пазарът ефективно принуждава този преход. За брандовете, които оценяват стратегиите си за набавяне през 2026 г., решението вече не е дали да реструктурират, а колко бързо да осъществят преминаването, без да наруши стабилността на съществуващата продуктова линия.
В: Интегрираното производство винаги ли изисква преместване на дизайнерския екип на бранда в Азия?
A: Не. Съвременните модели на сътрудничество функционират чрез структурирани предавания на дизайна, цифрово прехвърляне на файлове и периодични посещения на място по време на критични етапи – одобряване на прототипа и квалификация за производство. Ключовата инфраструктура е производствен партньор с вградено инженерно проектиране за производимост (DFM), способен да интерпретира замисъла на дизайна и да предоставя структурни обратни връзки дистанционно.
В: Какво е минималното жизнеспособно количество за поръчка за интегриран производител с пълен обхват ?
A: Това варира в зависимост от производителя, но повечето интегрирани производствени обекти в коридора Шеньчжън–Дунгуан приемат проекти, започващи от 500 бройки за сложни конструкции на корпуси. Под този праг амортизацията на инструментите на единица става икономически предизвикателство както за едната, така и за другата страна.
 Горчиви новини
2026-06-01
2026-05-27
Baoruihua (Dongguan) Precision Technology Co., Ltd. е специализиран производител на прециозни часовници, който се занимава с OEM и ODM компоненти за часовници, включително корпуси, циферблати, гривни и пряпки. Ние осигуряваме стабилно производство, строг контрол на качеството и надеждно доставяне за глобални часовникови марки. Свържете се с нас, за да обсъдите вашия проект.
Сграда 5, №459 улица Сиецао, град Сиеgang, град Донггуан, провинция Гуандун
Всички права запазени © 2025 Baoruihua (Dongguan) Precision Technology Co., Ltd. Политика за поверителност
 EN