Pendant près de deux décennies, l’industrie mondiale de l’horlogerie a fonctionné selon un modèle d’approvisionnement qui privilégiait la fragmentation des coûts plutôt que la cohérence structurelle. Les marques achetaient leurs mouvements en Suisse, leurs boîtiers dans le sud de la Chine, leurs cadrans en Allemagne, leurs aiguilles en France et leurs bracelets en Italie, puis assemblaient le produit fini dans un sixième lieu. Cette dispersion géographique fonctionnait bien lorsque les volumes étaient élevés et que les marges étaient suffisamment importantes pour absorber les frictions logistiques et la surcharge liée à la communication.
2026 s’annonce dans un environnement opérationnel fondamentalement différent. Selon le rapport annuel 2025 de la Fédération de l’industrie horlogère suisse (FH), les exportations suisses d’horlogerie ont reculé de 1,7 % en valeur, atteignant 24,4 milliards de francs suisses, tandis que les volumes ont chuté de 4,8 %, pour s’établir à 14,6 millions d’unités. Parallèlement, le marché chinois de la fabrication d’horloges et de montres s’est élargi à 5,4 milliards de dollars, enregistrant une croissance annuelle de 2,5 %. Ces trajectoires divergentes indiquent un réalignement structurel, et non une simple fluctuation cyclique.
Le modèle traditionnel multi-fournisseurs engendre trois déficits opérationnels persistants qui s’accumulent au fil des cycles de production.
Tout d'abord, imprévisibilité des délais de livraison croît avec le nombre de fournisseurs. Un retard survenant à n’importe quel maillon — par exemple, un envoi de mouvements retenu en douane ou une panne d’une machine à commande numérique (CNC) chez un fournisseur de boîtiers — se propage à l’ensemble de la chaîne logistique, décalant la fenêtre de livraison d’un montant égal à la somme de tous les retards, et non pas seulement du retard isolé.
Deuxièmement, normalisation du contrôle qualité devient fonctionnellement impossible entre des fournisseurs appliquant des protocoles d’inspection différents, des normes d’étalonnage des jauges distinctes et des systèmes de classification des défauts hétérogènes — certains certifiés ISO 9001, d’autres fonctionnant selon des normes internes propriétaires qui ne peuvent pas être comparées à une référence unique de performance.
Troisièmement, surcharge de communication se multiplie à travers les fuseaux horaires, les langues et les interprétations culturelles des spécifications techniques.
Une marque européenne de taille moyenne, lancée en 2022, a directement connu cette structure de déficit. La marque s’est approvisionnée en mouvements en Suisse, en boîtiers dans une usine du district de Panyu, à Guangzhou, en bracelets en Italie et en cadrans à Hong Kong. La première série de production a nécessité onze mois entre l’approbation du design et la livraison — soit quatre mois de plus que prévu. Lorsque la collection est parvenue aux détaillants, la marque avait manqué deux saisons de vente.
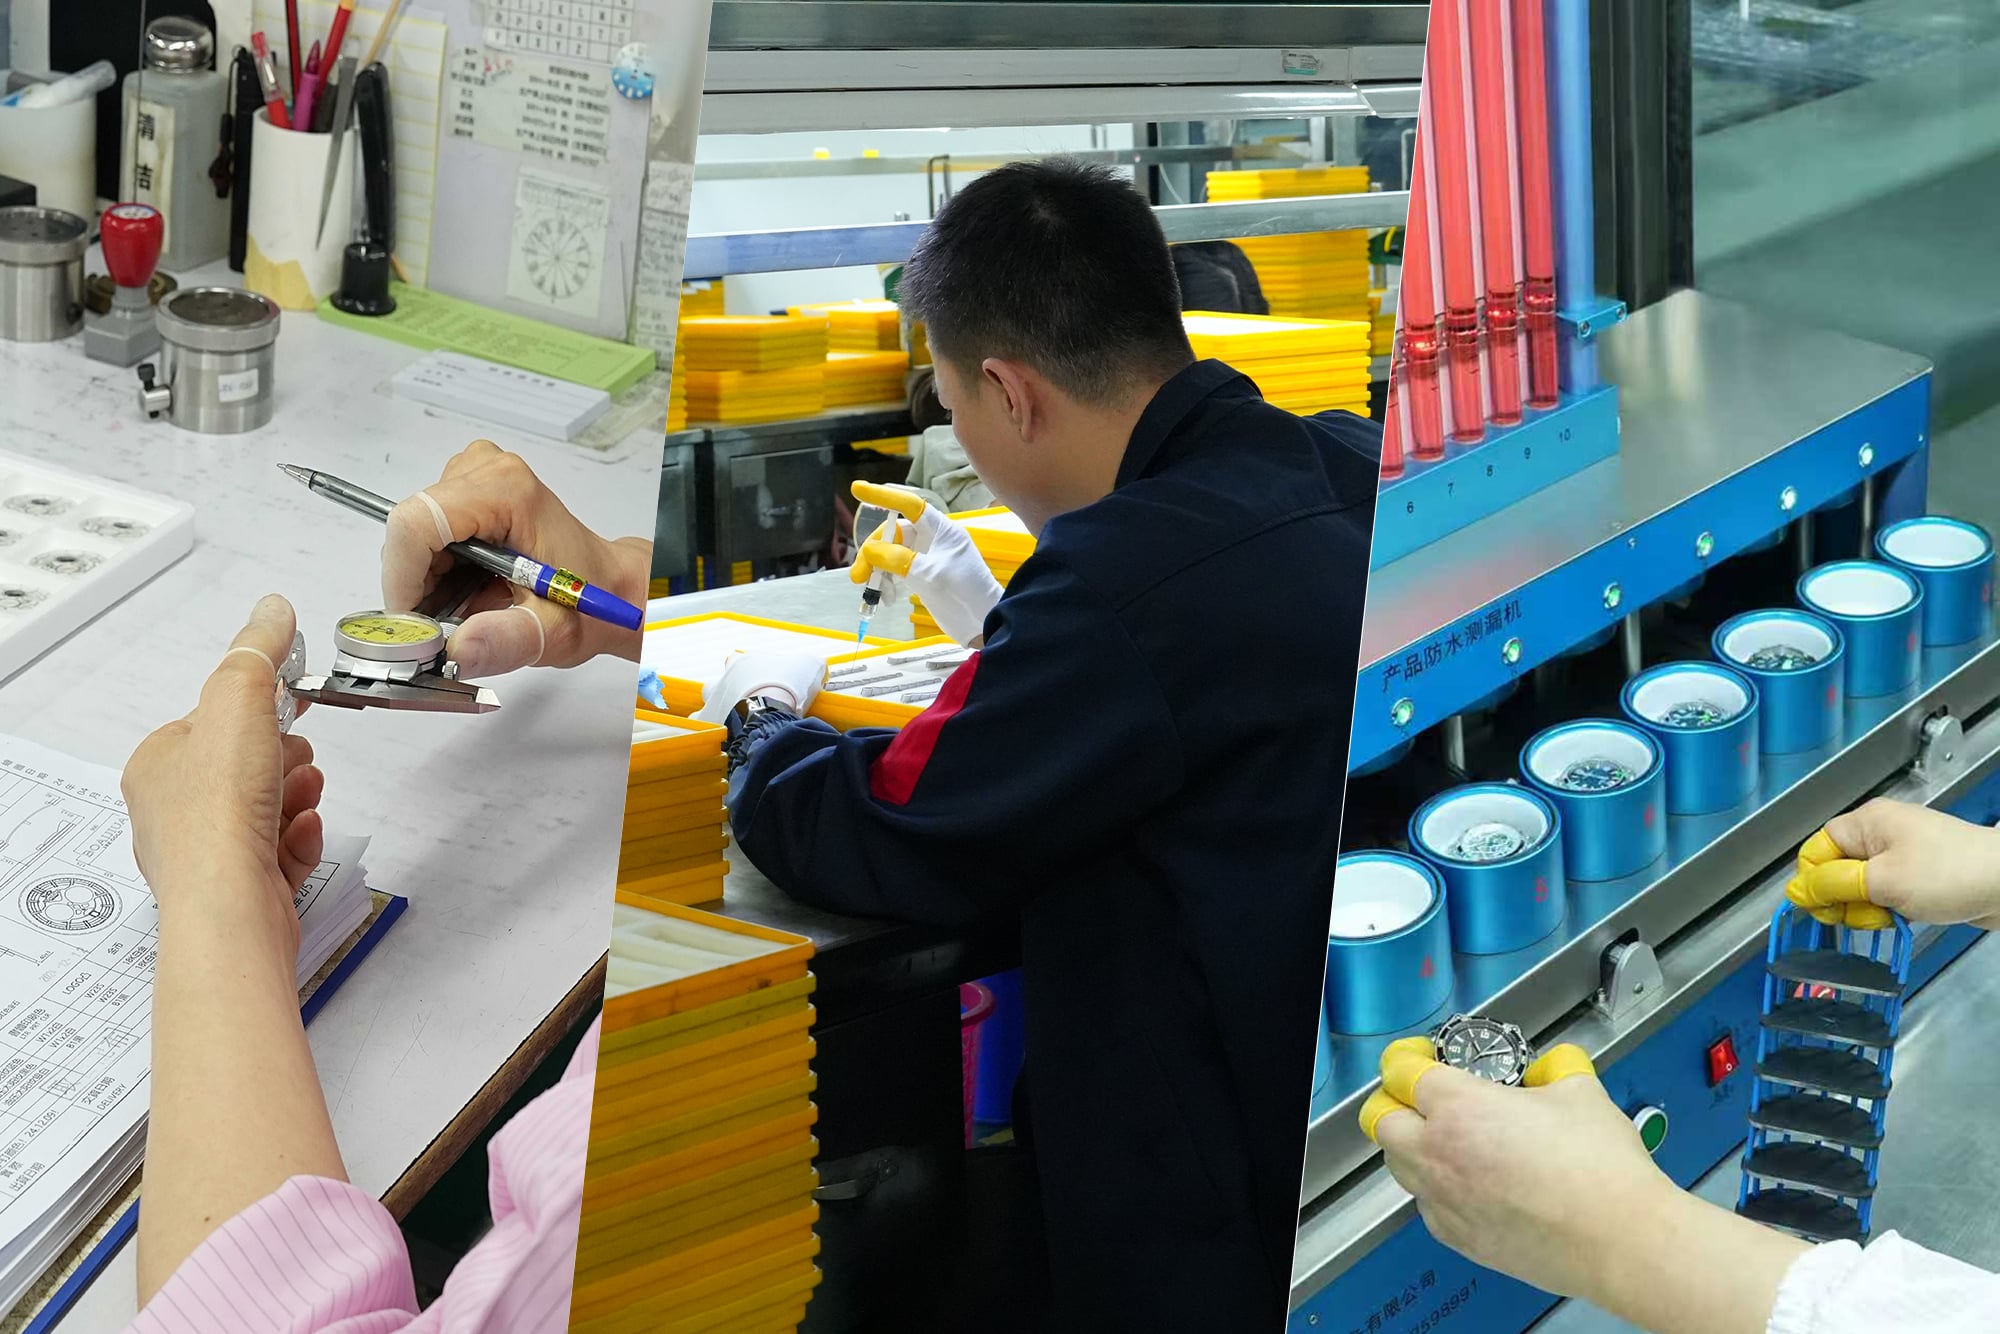
Ce qui remplace le modèle fragmenté est un écosystème manufacturier intégré verticalement, concentré dans le corridor Shenzhen-Dongguan. Dans un rayon de 50 kilomètres, les marques peuvent accéder à des infrastructures de façonnage de boîtiers, d’assemblage de mouvements, d’impression de cadrans, de stratification de cristaux de saphir, de gravure au laser et de tests d’étanchéité.
Cette concentration permet ce que les ingénieurs du secteur appellent un cycle de développement « sous un même toit », où les retours sur la conception, les ajustements des outillages et les corrections de contrôle qualité s’effectuent en quelques heures plutôt qu’en plusieurs semaines. Le délai de prototypage est réduit d’environ 40 % par rapport à une approche décentralisée de l’approvisionnement. Cette proximité ne réduit pas uniquement les coûts logistiques ; elle modifie fondamentalement le flux de travail en ingénierie en permettant une collaboration en temps réel entre l’équipe de conception de la marque et les ingénieurs DFM (Design for Manufacturability) de l’usine.
La transition d’un approvisionnement fragmenté vers un approvisionnement intégré suit une progression prévisible en trois étapes, que les marques doivent anticiper.
Phase un — Consolidation géographique implique la contractualisation de plusieurs fournisseurs situés dans le même pôle de fabrication. Une marque peut continuer de collaborer avec des usines distinctes pour les boîtiers, les cadrans et les bracelets, mais toutes sont localisées dans le delta de la Rivière des Perles. Cela réduit les délais d’expédition et simplifie la planification des audits sur site.
Phase deux — Coordination par l’usine principale désigne un fabricant comme coordinateur principal. Cette usine principale gère, pour le compte de la marque, le réseau de sous-fournisseurs, offrant ainsi un seul interlocuteur responsable tout en préservant des lignes de production spécialisées réparties sur plusieurs sites.
Phase trois — Intégration verticale complète regroupe l’ensemble de la production — de la forge des boîtiers à l’assemblage final et aux tests d’étanchéité — au sein d’un seul partenaire manufacturier. Il s’agit du modèle qui permet les délais de livraison les plus courts et les résultats qualité les plus constants, mais il exige un partenaire doté de capacités avérées dans toutes les catégories de composants extérieurs.
La comparaison suivante s’appuie sur des données réelles provenant de marques, couvrant trois cycles de production :
Indicateur de Performance |
Modèle fragmenté (5 fournisseurs ou plus) |
Modèle intégré à portée complète (1 partenaire) |
Délai de développement (de la consigne à la livraison) |
10 à 14 mois |
5–7 mois |
Taux de rejet en contrôle qualité du premier lot |
15–22% |
3–6% |
Heures de gestion de projet par collection |
400–600 heures |
150–200 heures |
Coût logistique et douanier (% du coût des composants) |
8–12% |
2–3% |
Le modèle intégré ne réduit pas nécessairement le coût unitaire par composant. Dans certains cas, les prix d’un fournisseur unique peuvent être légèrement supérieurs. Le coût total de développement est toutefois systématiquement inférieur de 30 à 40 % lorsqu’on prend en compte les lots rejetés, les expéditions accélérées, la main-d’œuvre consacrée aux retouches et le retard à l’entrée sur le marché.
La restructuration n'est pas encore terminée. Les marques mondiales sont au milieu d'une transformation de la chaîne d'approvisionnement de plusieurs années qui se terminera probablement en 2028. Les marques qui ont consolidé leurs relations de fabrication avant 2024 réalisent déjà des avantages mesurables en termes de rapidité de mise sur le marché et de réduction des défauts.
Les marques qui fonctionnent encore sur le modèle fragmenté rencontrent une augmentation des quantités minimales de commandes, des délais de livraison prolongés et une flexibilité réduite des fournisseurs qui consolident eux-mêmes leur capacité. Le marché est en effet en train de forcer la transition. Pour les marques qui évaluent leurs stratégies d'approvisionnement en 2026, la décision n'est plus de savoir si elles doivent se restructurer, mais de savoir à quelle vitesse elles doivent effectuer le changement sans déstabiliser le pipeline de produits existant.
Q: La fabrication intégrée nécessite-t-elle toujours de délocaliser l'équipe de conception de la marque en Asie?
A : Non. Les modèles modernes de collaboration reposent sur des transferts de conception structurés, le transfert de fichiers numériques et des visites sur site périodiques lors des phases critiques — validation du prototype et qualification pour la production. L’infrastructure clé est un partenaire de fabrication disposant d’une équipe interne d’ingénierie DFM, capable d’interpréter l’intention de conception et de fournir des retours structurels à distance.
Q : Quelle est la quantité minimale commandable pour un fabricant intégré à portée complète ?
R : Cela varie selon le fabricant, mais la plupart des installations intégrées situées dans le corridor Shenzhen-Dongguan acceptent des projets à partir de 500 unités pour des conceptions complexes de boîtiers. En dessous de ce seuil, l’amortissement des outillages par unité devient économiquement difficile pour les deux parties.
 Actualités en vedette
2026-06-01
2026-05-27
Baoruihua (Dongguan) Precision Technology Co., Ltd. est un fabricant de montres de précision spécialisé dans les composants de montres OEM et ODM, notamment les boîtiers, les cadrans, les bracelets et les boucles. Nous assurons une production stable, un contrôle qualité rigoureux et une livraison fiable aux marques mondiales de montres. Contactez-nous pour discuter de votre projet.
Bâtiment 5, n°459 Xiecao Road, Xiegang town, Dongguan, Guangdong
Droits d'auteur © 2025 par Baoruihua (Dongguan) Precision Technology Co., Ltd. Politique de confidentialité
 EN