Domača Stran > Novice > Blog
Skoraj dve desetletji je globalna urarska industrija delovala po modelu oskrbe, ki je poudarjala razdrobljenost stroškov namesto strukturne skladnosti. Blagovne znamke so gibanja pridobivale v Švici, ohišja v južnem Kitajskem, ciferblate v Nemčiji, kazalce v Franciji in trakove v Italiji – končni izdelek pa so sestavljali na šestem mestu. Ta geografska razpršenost je delovala, ko so bili obsegi visoki in marže dovolj debele, da so absorbirale logistično trenje in komunikacijsko breme.
leta 2026 bo obratovalno okolje bistveno drugače. Po letnem poročilu Federacije švicarske urarske industrije (FH) za leto 2025 se je izvoz švicarskih ur zmanjšal za 1,7% v vrednosti na 24,4 milijarde frankov, obseg pa se je zmanjšal za 4,8% na 14,6 milijona enot. Hkrati se je kitajski trg ure in ur povečal na 5,4 milijarde dolarjev, kar je zabeležilo 2,5% rast med letom in letom. Te razlikovalne poti kažejo na strukturno poravnavo, ne pa na ciklično nihanje.
Konvencionalni model večprodajnih podjetij povzroča tri trajne operativne primanjkljaje, ki se povečujejo v proizvodnih ciklih.
Prvič, nepredvidljivost časov izvedbe tehtnice z številom dobaviteljev. Poznejanje pri vsakem vozilu pošiljanje, ki je zadržano na carini, se čas zastoja CNC-stroje dobavitelja primerov propagira skozi celotno verigo, s čimer se dobavno okno premakne za vsoto vseh zamude in ne za eno zamudo.
Drugič, standardizacija nadzora kakovosti postane funkcionalno nemogoče med dobavitelji, ki delujejo po različnih protokolih za nadzor kakovosti, standardih kalibracije merilnih orodij in sistemih za razvrščanje napak – nekateri so certificirani po ISO 9001, drugi pa uporabljajo lastne notranje standarde, ki jih ni mogoče primerjati z enotno referenčno točko za oceno zmogljivosti.
Tretje, komunikacijska obremenitev se pomnoži zaradi razlik v časovnih pasovih, jezikih in kulturnih tolmačenj tehničnih specifikacij.
Srednje velik evropski blagovni znak, uveden leta 2022, je neposredno izkusil to strukturo primanjkljaja. Blagovni znak je gibanja dobavljal iz Švice, ohišja iz tovarne v okrožju Panyu v Guangzhouju, trakove iz Italije in cifernike iz Hong Konga. Za prvo serijo proizvodnje je bilo od odobritve načrta do dostave potrebnih enajst mesecev – štirje meseci več kot predvideno. Ko je kolekcija prišla do trgovin, je blagovni znak zamudil dve prodajni sezoni.
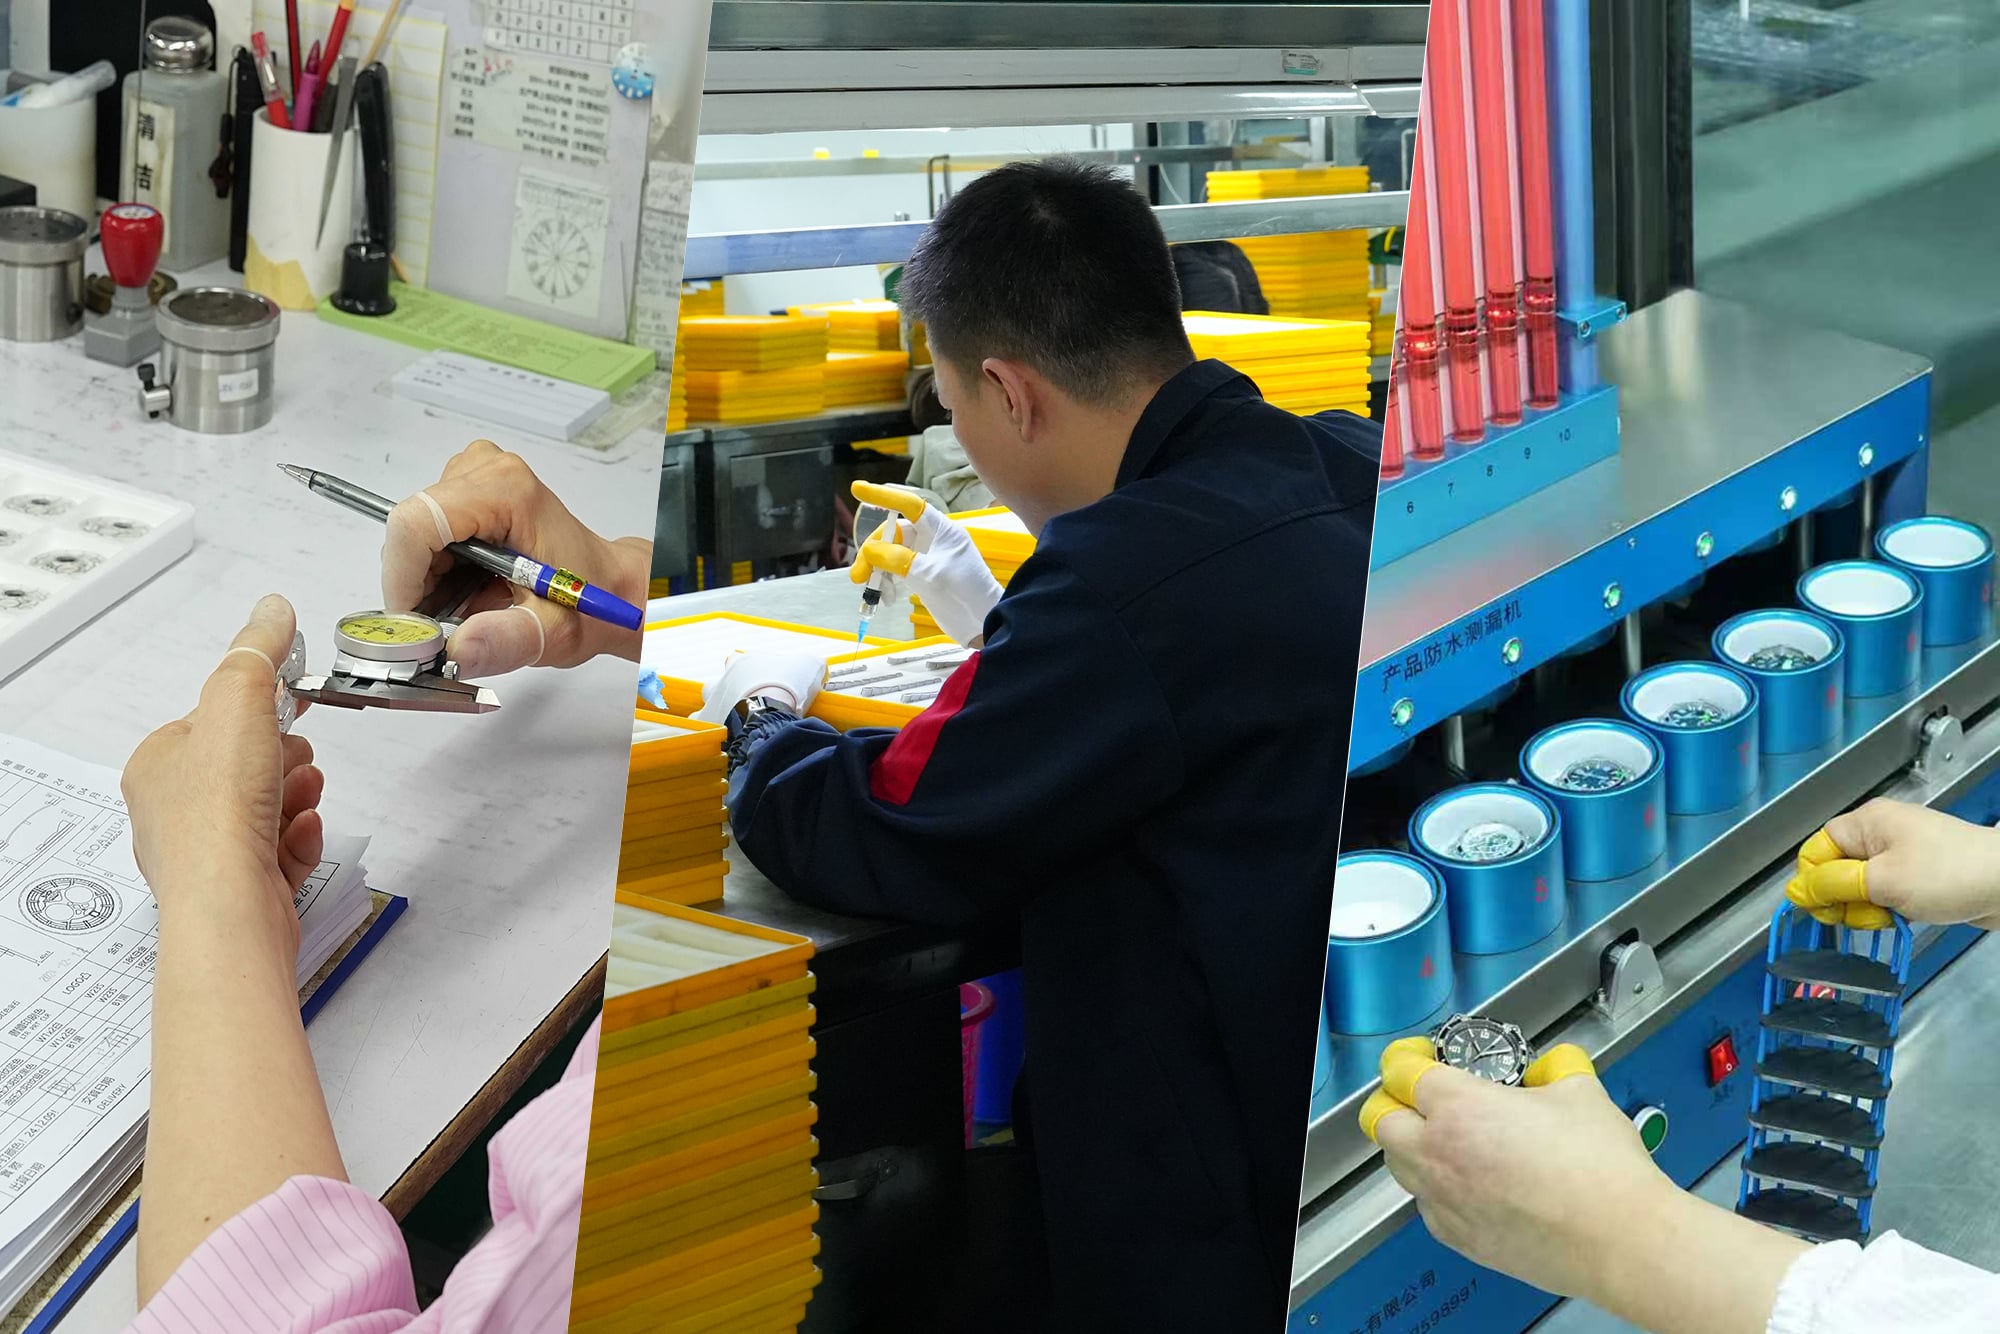
Namesto razdrobljenega modela se uveljavlja vertikalno integriran proizvodni ekosistem, ki je osredotočen v koridorju Šenčen–Dongguan. V radiju 50 kilometrov lahko blagovne znamke dostopajo do infrastrukture za izdelavo ohišij, sestavljanje mehanizmov, tiskanje cifernikov, laminacijo safirnega stekla, lasersko graviranje in testiranje vodoodpornosti.
Ta koncentracija omogoča t.i. »razvojni cikel pod eno streho«, kot ga imenujejo strokovnjaki iz industrije – povratne informacije o oblikovanju, prilagoditve orodij in korekcije nadzora kakovosti se izvedejo v nekaj urah namesto v tednih. Čas za izdelavo prototipov se skrajša za skoraj 40 % v primerjavi z razpršenim pridobivanjem. Bliskost med posameznimi dejavnostmi ne zmanjšuje le logističnih stroškov; temeljno spremeni tudi inženirski delovni proces, saj omogoča sodelovanje v režimu realnega časa med oblikovalskim timom blagovne znamke in inženirji za izdelavo (DFM) na tovarni.
Prehod od razdrobljenega k integriranemu pridobivanju sledi napovedljivemu trofaznemu razvoju, za katerega si blagovne znamke morajo predvideti.
Stopnja ena — Geografska konsolidacija vključuje sklenitev pogodb z več dobavitelji znotraj istega proizvodnega središča. Blagovna znamka lahko še naprej sodeluje z ločenimi tovarnami za ohišja, cifernike in ročne trakove, vendar so vse te tovarne postavljene v območju reke Perle. To zmanjša zakasnitev pri pošiljanju in poenostavi načrtovanje nadzornih pregledov na kraju samem.
Stopnja dve — Koordinacija vodilne tovarne določi eno proizvajalno podjetje kot glavnega koordinatorja. Ta vodilna tovarna upravlja omrežje poddobaviteljev v imenu blagovne znamke in zagotavlja eno edino točko odgovornosti, hkrati pa ohranja specializirane proizvodne linije na več različnih obratih.
Stopnja tri — Popolna navpična integracija združi vso proizvodnjo — od izdelave ohišja do končne sestave in preskusov odpornosti proti vodi — znotraj enega samega proizvodnega partnerja. To je model, ki omogoča najkrajše čase izdelave in najbolj dosledne rezultate glede kakovosti, zahteva pa partnerja z dokazano sposobnostjo v vseh kategorijah zunanjih komponent.
Spodnja primerjava temelji na dejanskih podatkih znamk iz treh proizvodnih ciklov:
Merilo zmogljivosti |
Fragmentirani model (5+ dobaviteljev) |
Integrirani model s polnim obsegom (1 partner) |
Čas razvoja (od naročila do dostave) |
10–14 mesecev |
5–7 mesecev |
Stopnja zavrnitve pri kakovostnem nadzoru prve serije |
15–22% |
3–6% |
Ure upravljanja projekta na zbirko |
400–600 ur |
150–200 ur |
Logistični in carinski stroški (% stroškov komponente) |
8–12% |
2–3% |
Integrirani model ne zniža nujno stroškov posameznih sestavnih delov. V nekaterih primerih je cena pri enem dobavitelju lahko malce višja. Skupni razvojni stroški so vendarle vedno za 30–40 % nižji, če upoštevamo zavrnjene serije, hitro dostavo, delo za popravke in zamudo pri vpeljavi na tržišče.
Prestrukturiranje še ni končano. Globalne blagovne znamke so v sredini večletne transformacije dobavnih verig, ki se bo verjetno zaključila do leta 2028. Zgodnji udeleženci – blagovne znamke, ki so že pred letom 2024 konsolidirale svoje proizvodne odnose – že opažajo merljive prednosti pri hitrosti vpeljave na tržišče in zmanjšanju napak.
Znamke, ki še naprej delujejo po fragmentiranem modelu, se soočajo z naraščajočimi minimalnimi količinami naročil, podaljšanimi vodnimi časi in zmanjšano fleksibilnostjo pri dobaviteljih, ki sami združujejo svoje zmogljivosti. Trg dejansko prisilno spodbuja prehod na nov model. Za znamke, ki v letu 2026 ocenjujejo strategije izvajanja, ni več vprašanje, ali naj restrukturirajo svoje procese, temveč kako hitro naj izvedejo ta prehod, ne da bi ogrozile obstoječo proizvodno verigo.
V: Ali integrirana proizvodnja vedno zahteva preselitev oblikovalskega tima znamke v Azijo?
O: Ne. Sodobni modeli sodelovanja temeljijo na strukturiranih prenosih oblikovanja, digitalnem prenosu datotek ter občasnih osebnih obiskih na mestu med ključnimi fazami – potrditvi prototipa in kvalifikaciji proizvodnje. Ključna infrastruktura je proizvodni partner z notranjimi inženirji za DFM (Design for Manufacturability), ki lahko razlagajo namen oblikovanja in oddajajo strukturna povratna mnenja na daljavo.
V: Kakšna je minimalna želena količina naročila za integriranega proizvajalca s polnim spektrom storitev ?
A: To se razlikuje glede na proizvajalca, vendar večina integriranih obratov v koridorju Šenčen–Dongguan sprejme projekte že od 500 enot za zapletene oblike izdelkov. Spodaj te meje se amortizacija orodij na enoto gospodarsko ne izplača niti za eno stran niti za drugo.
Baoruihua (Dongguan) Precision Technology Co., Ltd. je specializirani proizvajalec natančnih ur, ki se ukvarja z izdelavo komponent za ure po naročilu (OEM) in po načrtu kupca (ODM), vključno z ohišji, števci, ročnimi traki in sponkami. Zagotavljamo stabilno proizvodnjo, strogo nadzor kakovosti in zanesljivo oskrbo za svetovne blagovne znamke ur. Kontaktirajte nas, da razpravimo o vašem projektu.
Hišna št. 5, Xiecao Road št. 459, Xiegang, Dongguan, Guangdong
Avtorske pravice © 2025 Baoruihua (Dongguan) Precision Technology Co., Ltd. Politika zasebnosti
 EN
 Tople novice